Kód: 01613375
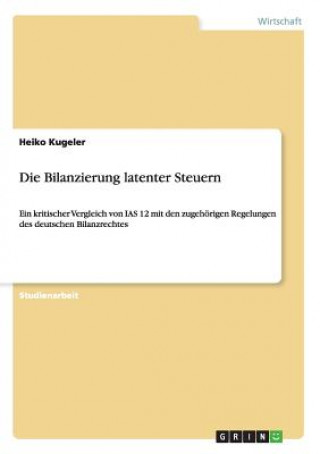
Bilanzierung latenter Steuern
Autor Heiko Kugeler
Studienarbeit aus dem Jahr 2008 im Fachbereich Wirtschaftswissenschaften, einseitig bedruckt, Note: 1,7, Fachhochschule für Ökonomie & Management Essen, Veranstaltung: Rechnungslegung und Prüfungswesen , 25 Quellen im Literaturver ... celý popis


- Jazyk:
 Němčina
- Vazba: Brožovaná
- Počet stran: 36
Nakladatelství: Grin Publishing, 2008
- Více informací o knize


Mohlo by se vám také líbit
-

It's Not About The Bike
329 Kč -

Last Kings of Macedonia and the Triumph of Rome
996 Kč -

Harry Potter Magical Creatures Postcard Colouring Book
200 Kč -

Ironwood Tree
201 Kč -

Amelia Bedelia & Friends #4: Amelia Bedelia & Friends Paint the Town
308 Kč -

Sternenwelten und ihre Bewohner
1418 Kč -

Mitford Murders
352 Kč -
Clinical Pharmacology of Antidotes
1693 Kč -

A Country You Can Leave
554 Kč -

CARTERO SIEMPRE LLAMA DOS VECES,EL
398 Kč -

Dado, le temps d'Hérouval
1001 Kč -

ANTIQUITIES OF CROYDON CHURCH, DESTROYED
707 Kč -

Serve No Master: How to Escape the 9-5, Start Up an Online Business, Fire Your Boss and Become a Lifestyle Entrepreneur or Digital Noma
444 Kč -

Australia as an Asia-Pacific Regional Power
1139 Kč -

Francesco di Paola. Storia, letteratura, arte
409 Kč -

Coalition Strategies of Marxist Parties
3040 Kč -

Beitrag zum ungarischen Staatsrecht
448 Kč -

Lucky Luke 102 - Luxusausgabe
1347 Kč -

Night School - tome 4 Résistance
551 Kč -

Miriam's Song
725 Kč -

Magnetometryczna metoda badania miejsc zagro?enia po?arowego i radiacyjnego
853 Kč -

Crime and Morality
2356 Kč -

Urban Princess
279 Kč -

Analise do decaimento da coluna total de ozonio sobre a America do Sul
1014 Kč -

Bau eines 0 eV-Elektronendetektors und Test an Gas- und Festkoerperproben
773 Kč -

Scalability Issues of NER using Multi-Class Support Vector Machines
1115 Kč -

Fear-free Organization
1018 Kč -

Torah Revolution
341 Kč
Dárkový poukaz: Radost zaručena
- Darujte poukaz v libovolné hodnotě a my se postaráme o zbytek.
- Poukaz se vztahuje na celou naši nabídku.
- Elektronický poukaz vytisknete z e-mailu a můžete ihned darovat.
- Platnost poukazu je 12 měsíců od data vystavení.
Více informací o knize Bilanzierung latenter Steuern
Nákupem získáte 39 bodů
 Anotace knihy

Studienarbeit aus dem Jahr 2008 im Fachbereich Wirtschaftswissenschaften, einseitig bedruckt, Note: 1,7, Fachhochschule für Ökonomie & Management Essen, Veranstaltung: Rechnungslegung und Prüfungswesen , 25 Quellen im Literaturverzeichnis, Sprache: Deutsch, Abstract: Die Rechnungslegung nach IAS/IFRS hat in den vergangenen Jahren einen erheblichen Bedeutungszuwachs erfahren.5 Die Gründe für diesen Bedeutungszuwachs sind vielfältig. Sie liegen mitunter begründet in einer zunehmenden Konzentration der internationalen Waren-, Dienstleistungs- und Kapitalmärkte sowie in einer allgemeinen Internationalisierung der Unternehmertätigkeit.6 Internationale Kapitalmärkte und Investoren verlangen immer häufiger nach Vergleichbarkeit von Jahresabschlüssen. Eine Vielzahl von Unterschieden zwischen nationalen Normen und den zunehmend international anerkannten Regelungen nach IAS/IFRS lassen eine direkte Vergleichbarkeit jedoch nur eingeschränkt zu. Sind in Deutschland Handels- und Steuerbilanz über die Maßgeblichkeit bzw. umgekehrte Maßgeblichkeit verknüpft, so fehlt IAS/IFRS eine solche Interdependenz beider Systeme.7 Der Übergang von nationaler zu internationaler Rechnungslegung bedingt daher tendenziell größere Unterschiede zwischen Handels- und Steuerbilanz. Auch aus diesem Grund spielen Bilanzierungsfragen von Steuerlatenzen innerhalb internationaler Standards eine wesentlich größere Rolle als im HGB. Sie können nach IAS/IFRS wichtige Bilanzpositionen darstellen und den Abschluss damit wesentlich beeinflussen.8 Die zunehmende Bedeutung der internationalen Normen für die nationale Rechnungslegung erfordert aus diesem Grund eine Auseinandersetzung mit Ansatz, Bewertung und Ausweis latenter Steuern gem. IAS/IFRS. Ziel der Arbeit ist die Gegenüberstellung und Würdigung der Bilanzierung latenter Steuern in den Systemen IAS/IFRS und HGB. Es soll dargestellt werden, warum die zu vergleichenden Rechnungslegungssysteme eine unterschiedliche Behandlung dieser Latenzen vorsehen und wie aus latenten Steuern wichtigen Bilanzpositionen entstehen können. In Abschnitt 2 werden einleitend die Rahmenbedingungen der Bilanzierung latenter Steuern dargestellt. Abschnitt 3 dient der deskriptiven Beschreibung beider Systeme. Diese Beschreibung erfolgt für beide Normen unabhängig voneinander. Abgeschlossen wird dieser Teil mit einer kritischen Gegenüberstellung beider Systeme. In Abschnitt 4 schließt die Arbeit mit einem Fazit der vorausgegangenen Betrachtung.
Parametry knihy
389 Kč
- Plný název: Bilanzierung latenter Steuern
- Podnázev: Ein kritischer Vergleich von IAS 12 mit den zugehoerigen Regelungen des deutschen Bilanzrechtes
- Autor: Heiko Kugeler
- Jazyk: Němčina
- Vazba: Brožovaná
- Počet stran: 36
- EAN: 9783640148240
- ISBN: 364014824X
- ID: 01613375
- Nakladatelství: Grin Publishing
- Hmotnost: 59 g
- Rozměry: 210 × 148 × 4 mm
- Datum vydání: 03. September 2008
Oblíbené z jiného soudku
-
Hitster - Wacken Open Air
611 Kč -
Momente A1. Kursbuch plus interaktive Version
434 Kč -
Grammatik aktiv - Deutsch als Fremdsprache - 2. aktualisierte Ausgabe - A1-B1
384 Kč -
Momente A1. Arbeitsbuch plus interaktive Version
434 Kč -
Schritte international Neu 1
405 Kč -

Momente A1.1 Arbeitsbuch plus interaktive Version
267 Kč -

Momente A1.1 Kursbuch plus interaktive Version
257 Kč -

Beste Freunde A1.2. Arbeitsbuch
242 Kč -
Schritte international Neu 4
405 Kč -
Schritte international Neu 2. Kursbuch + Arbeitsbuch mit Audios online
405 Kč -
Beste Freunde A2.1. Arbeitsbuch
248 Kč -
Momente A2 - Kursbuch plus interaktive Version - Deutsch als Fremdsprache
434 Kč -

Netzwerk neu A1.1 - Hybride Ausgabe allango
512 Kč -

Beste Freunde - Kursbuch A1.1
260 Kč -

Hitster - Christmas (Erweiterung)
283 Kč -
Die kleine Raupe Nimmersatt
146 Kč -
Menschen A1 - Deutsch als Fremdsprache / Kursbuch
434 Kč -

Motive A1-B1. Arbeitsbuch, Lektion 1-30 mit Audios online
600 Kč -
Beste Freunde A1.2 Kursbuch
260 Kč -
KLEINE PRINZ
117 Kč -

Momente B1. Kursbuch plus interaktive Version
434 Kč -

Auto-Katalog 2027
267 Kč -
Grammatik aktiv - Deutsch als Fremdsprache - B2/C1
529 Kč -
Hitster - Battle of the Generations
643 Kč -

Menschen - Deutsch als Fremdsprache. Menschen A1. Arbeitsbuch, m. 2 Audio-CDs
429 Kč -
Grammatik aktiv - Deutsch als Fremdsprache - 2. aktualisierte Ausgabe - B1+
269 Kč -
Buch der Weisheit Taschenbuch
562 Kč -
Deutsch für clevere Kids - 5 Wörter am Tag
327 Kč -
Deutsch intensiv Wortschatz C1
398 Kč -
Momente A2, m. 1 Buch, m. 1 Beilage
434 Kč -
Mein sprechendes Soundbuch - Erste Wörter
356 Kč -

Beste Freunde
260 Kč -
Trötsch Plüschpuppe Findus Kuscheltier
266 Kč -
Mit Erfolg zum Goethe-Zertifikat C1
540 Kč -

Motive - Kompaktkurs DaF
695 Kč -

Der kleine Drache Kokosnuss - Jubiläums-Schuber
492 Kč -
Emil und die Detektive
271 Kč -
365 Gute-Nacht-Geschichten. Vorlesebuch für Kinder ab 3 Jahren
159 Kč -
Herr der Diebe
233 Kč -

Schritte international Neu 5. Kursbuch+Arbeitsbuch
405 Kč -
Mit Erfolg zum Goethe-Zertifikat C1 - Testbuch
540 Kč -
Netzwerk neu A1 - Hybride Ausgabe allango
558 Kč -

Netzwerk neu A2.1 - Hybride Ausgabe allango
514 Kč -

Paul, Lisa & Co PLUS A1.2, m. 1 Buch, m. 1 Beilage
257 Kč -

Gute Idee! A2. Arbeitsbuch plus interaktive Version
461 Kč -

Paul, Lisa & Co Starter. Deutsch für Kinder. Kursbuch
235 Kč -

Paul, Lisa & Co PLUS A1.2. Kursbuch plus interaktive Version
257 Kč -

Momente A1.2 - Arbeitsbuch plus interaktive Version
267 Kč -

Daphne's Diary - Taschenkalender 2027
518 Kč
Osobní odběr Praha, Brno a 48434 dalších
Copyright ©2008-26 nejlevnejsi-knihy.cz Všechna práva vyhrazenaSoukromíCookies

 Vrácení do měsíce
 571 999 099 (8-15.30h)
